热销


马来西亚霹雳怡保
JT Homes 协助买家、卖家和租客在怡保房产市场中找到方向——从 Chemor 到 Gopeng。坦诚建议,绝不施压。
点击区域查看当地房源。有圆点的区域目前有在售单位。
服务区域Ipoh Town
北至 Chemor,南至 Gopeng 和 Seri Iskandar。点任何区域都会直接跳到下方房源列表并自动筛选。
目前有在售房源
选一个地区,看那里有什么。价钱是发展商本身给的数字,每个项目页面都有注明日期。

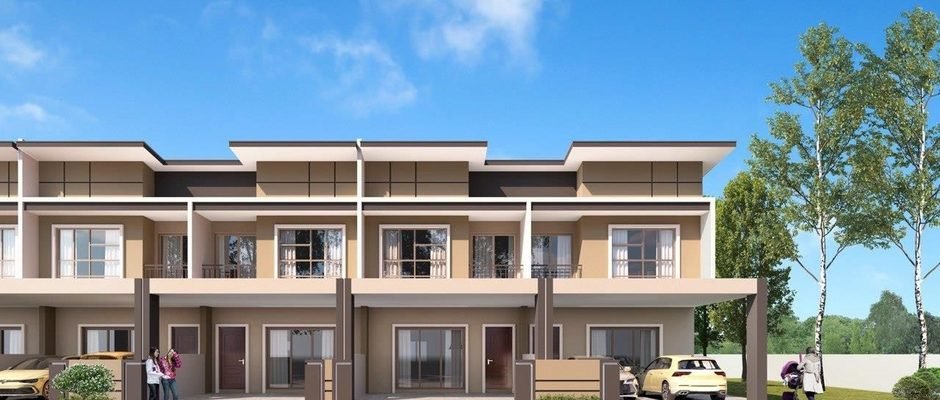


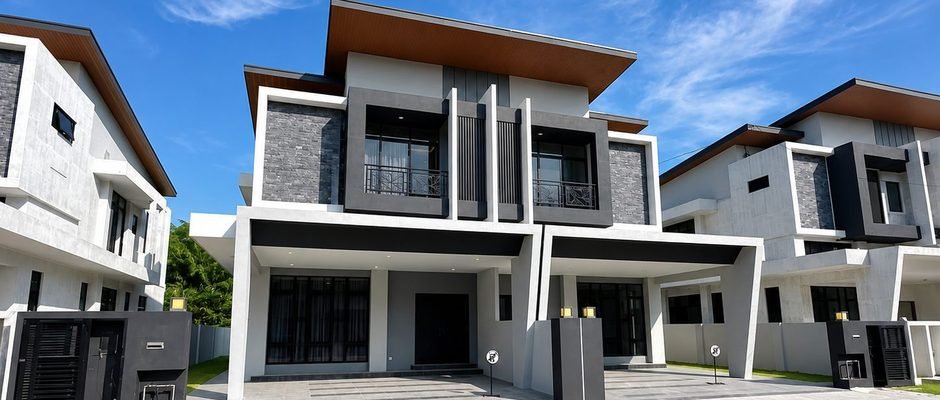
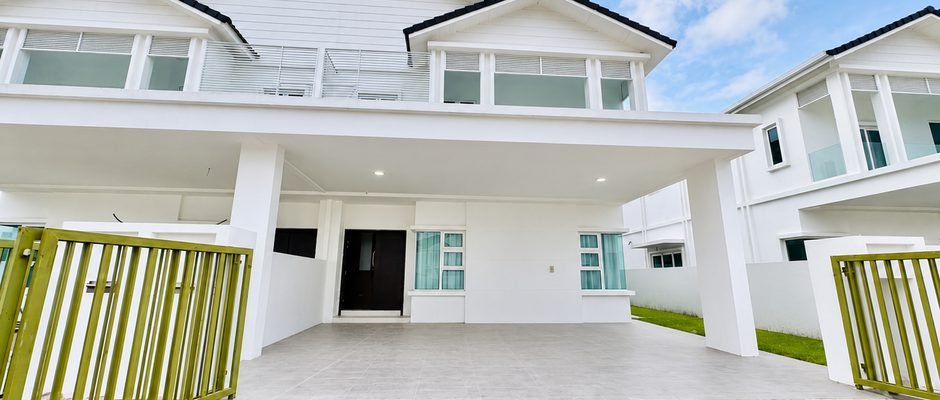
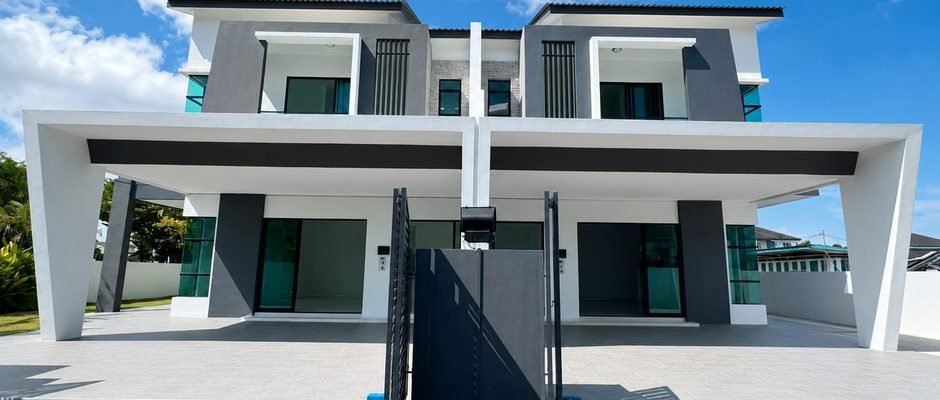
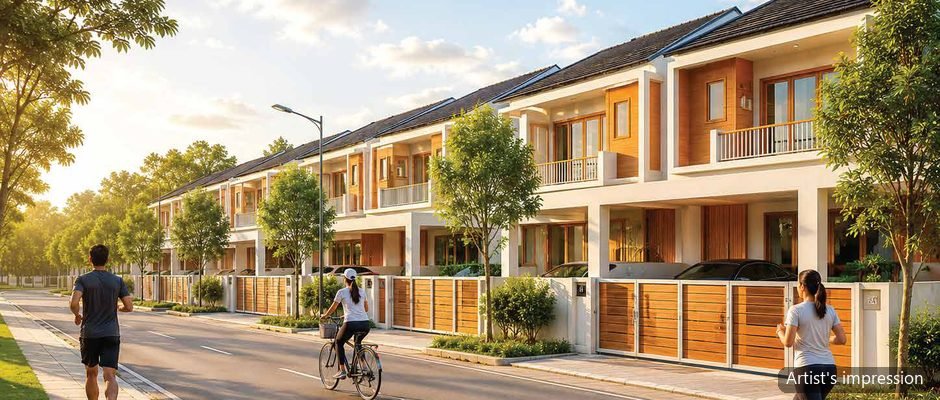
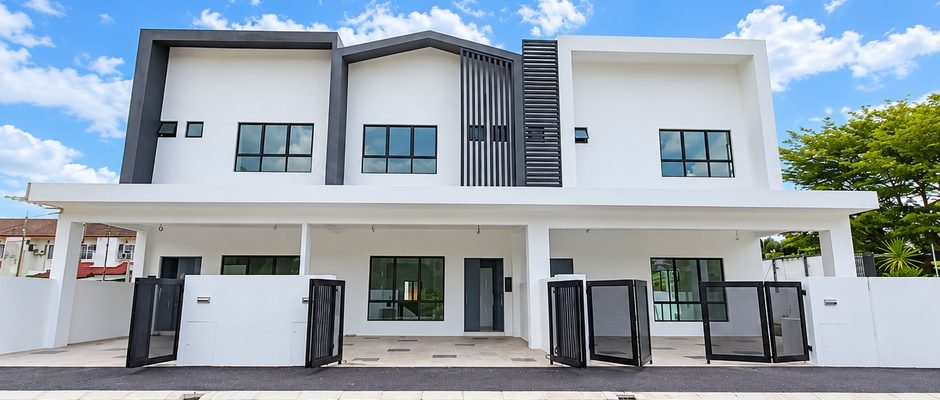

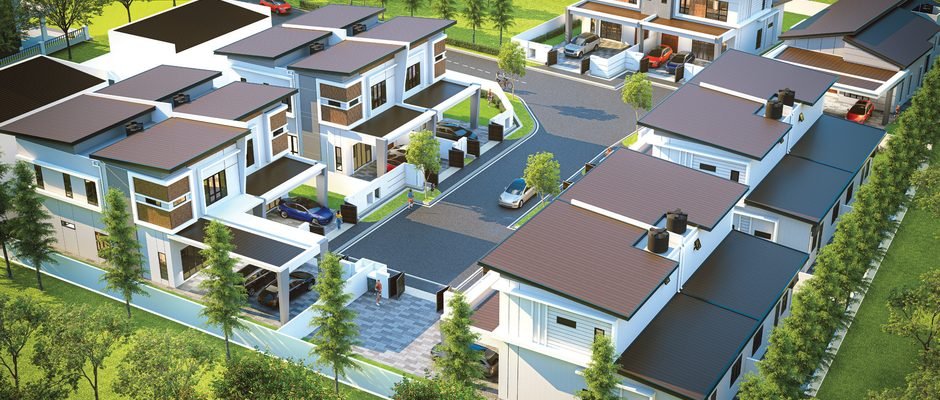
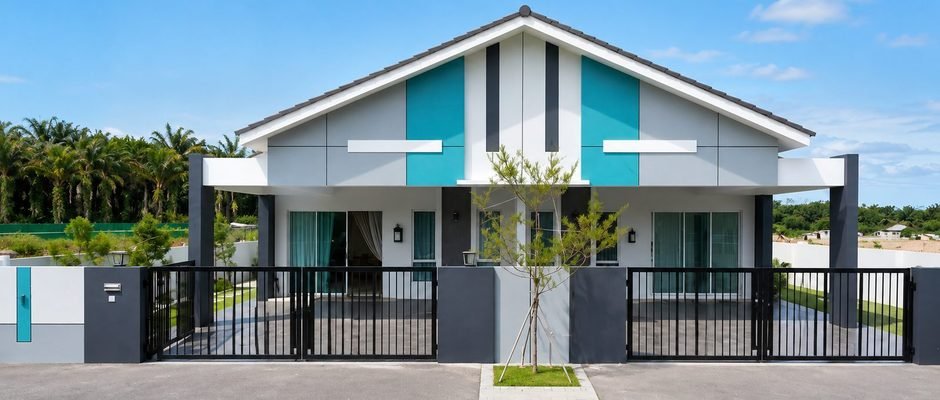



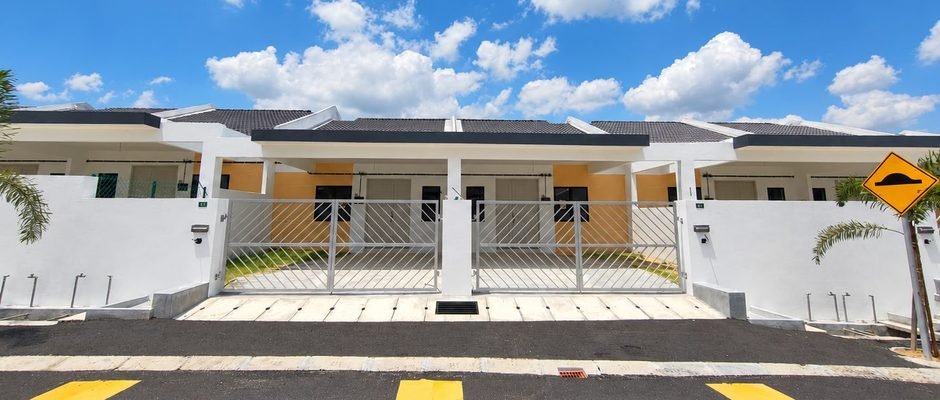


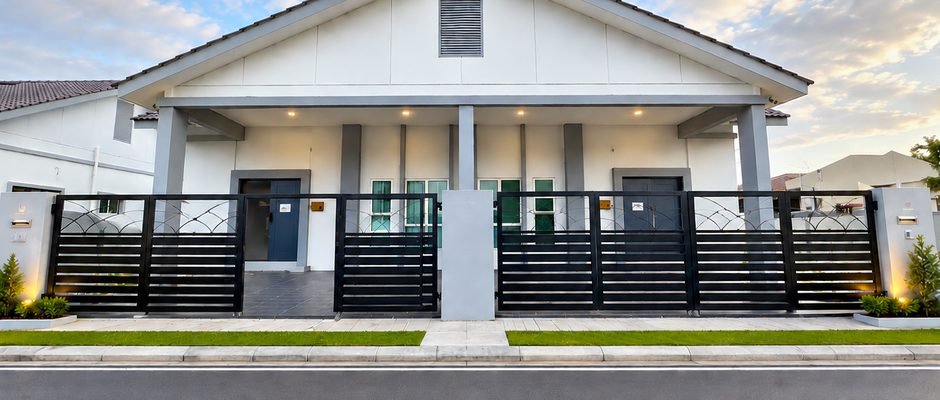
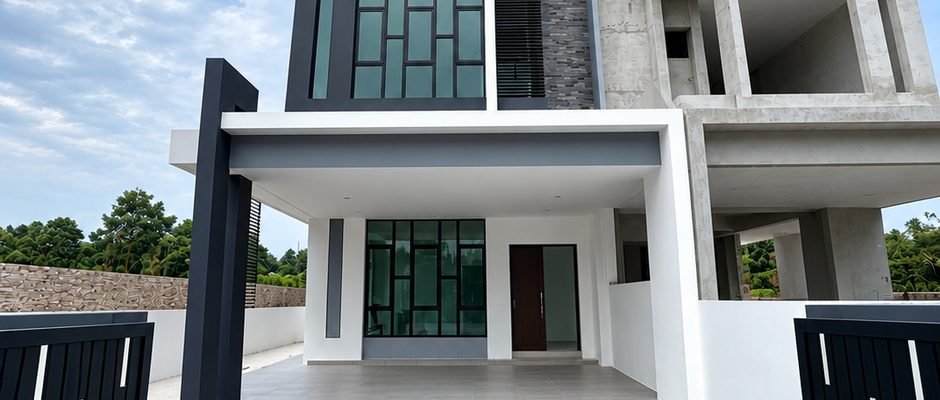


客人在选定房子之前会问的那些问题。依据法定费率写的,不是从宣传单上抄的。
Deposit, MOT stamp duty, legal fees and disbursements, worked through on a RM400,000 house at the statutory rates.
阅读How much house your income can carry, your monthly instalment, the full cash needed at signing, and your DSR. Free, nothing uploaded.
阅读Most new landed housing around Ipoh is leasehold. What that changes, and the two things on the title that matter more.
阅读Entry cost, waiting time, defect liability and what you can actually verify. From someone who lists both.
阅读每一张都是已完成的交易 — 交锁匙、签文件。客户样貌一律遮盖,这是我们的原则。
我们从不公开客户的样貌、身份证号或文件。 你把身份证件和贷款资料交给我们 — 保护从这里开始。
快速估算与专业支持,助您做好规划——不能取代银行或律师的专业意见。
JT Homes
REN 73762 · 马来西亚霹雳州怡保
计算每月供款与一次性购房费用,或从您的收入算起,看看能买多少钱的房子。
律师费依据《2023年律师酬金令》标准税率(最低RM500);印花税依据 《1949年印花法令》标准税率。杂费(如产权查册、注册、快递等)为 粗略固定估算——因律师楼而异,并无政府统一标准。实际报价因律师 楼及银行而异——此为估算,不构成法律或财务意见。
输入您的收入和每月负债,看看您大约能买多少钱的房子。下面的 DSR 检查会告诉您,第一个分页里的那间房子负担不负担得起。
按年利率 4%、贷款 30 年、首付 10% 计算。利率和首付可以在第一个分页修改。
EPF、SOCSO/EIS 与所得税(PCB)均以标准法定税率估算,并已计入应课税收入不超过 RM35,000 的 RM400 个人回扣,因此收入较低者显示为无需缴税是正确的。PCB 假设为单身、无扶养人或其他税务减免,因此您实际到手薪水可能会比此处显示的更高。
现有DSR(未计此贷款):—
以下按第一个分页里 RM 450,000 的房子计算。
各家银行对海外收入的评估方式不同,以上数字仅供参考。WhatsApp 联络我们,我们会替您向合作银行确认。
请输入您的每月收入以预估DSR。
DSR(债务偿还比率)= 每月总债务负担 ÷ 每月收入。 此为简化估算——实际银行门槛与收入计算方式(采用税前 或税后收入)因银行而异,此结果不构成贷款批准保证。
完整评估还需进行CCRIS/CTOS信用报告审查——欢迎WhatsApp 联系我们,由我们的团队协助您进一步处理。

深入了解 Bercham、Meru、Tambun、Klebang 等区域。
WhatsApp快速回复——无需填表,无需等待。
无论买卖或租赁,提供坦率专业的建议。
关于在怡保买卖及租赁房产的常见问题。
需要。马来西亚的房产交易都要经过律师起草的买卖合约(SPA),产权过户也由律师办理。如果你还没有律师,经纪通常可以推荐一位办理产权转让的律师。
REN 是 Registered Estate Negotiator,指在马来西亚估价师、估算师、地产代理与产业管理师局(BOVAEP)注册、并在持牌地产代理公司之下执业的个人。跟任何人打交道之前,先要一个 REN 号码。
已完工的二手房,从签 SPA 到拿钥匙大约三到四个月,取决于贷款和过户同意书走得多快。还在施工的新盘,看的是发展商的完工日期,通常是订购后两到三年。
通常不用。在马来西亚,经纪佣金一般由卖方支付(租赁则由房东支付),所以买家和租客通常不必付费。新盘则由发展商支付,所以我们的意见对你是免费的。
Bercham、Meru 和 Tambun 这些地区因为有地住宅与较新发展并存,很受年轻家庭和首次购房者欢迎;Ipoh Town 则适合想离市中心近一点的买家。
要算上首期加上律师费和印花税。银行对第一或第二间房通常最多贷到九成,所以首期大约一成,另外还有 SPA 律师费、过户印花税、贷款合约律师费和贷款印花税。很多新盘发展商会承担其中一部分,签约当下要拿出来的现金可能少很多 —— 所以先问清楚到底包哪几项,再去算你的预算。
MOT 印花税是把地契过户到你名下要缴的税,按《1949 年印花税法令》以房价计算。税率是首 RM100,000 征 1%,接下来 RM400,000 征 2%,再接下来 RM500,000 征 3%,超过 RM100 万的部分征 4%。一间 RM400,000 的房子是 RM7,000。我们的贷款计算器会算出你那间的确切数字。
统一是贷款额的 0.5%。贷 RM360,000,贷款印花税就是 RM1,800。它和房产本身的 MOT 印花税是两笔,而且是发展商最常答应帮忙付的一笔。
产权转让的律师费按《2023 年律师报酬令》计算:首 RM500,000 收 1.25%,接下来 RM500,000 收 1%,最低 RM500。通常要付两次,SPA 一次、贷款合约一次,每一次另外还有杂费。除非你的律师另有报价,杂费每一套大约预留 RM1,200。
州政府规定发展商必须把每个住宅项目的一部分地段划为土著保留地段,以折扣价出售,常见是 5% 到 7%。配额和折扣率是各州、各项目各自订的,不是全国统一。非土著买家不能以那个价钱买下配额地段,所以我们报起价的时候,报的是任何买家都真的买得到的地段。
怡保一带的新有地项目多数是 99 年租赁地契,老城区已完工的住宅则多数是永久地契。租赁地契本身不是问题,但有两件事要看清楚:租期还剩几年,以及你拿到的是个别地契还是挂在总地契之下。个别地契的意思是,你要卖或要再融资,不必等发展商。
债务服务比率(DSR)是你每月的贷款负担总额除以收入,包含你正在申请的这笔房贷。大约 60% 以下算宽松,60% 到 70% 偏紧,超过 70% 就不容易批。各家银行用毛收入还是净收入不一样,所以我们的 DSR 工具两个都算给你看。
如果你是公务员,可以,但那个项目本身必须在 LPPSA 的名单内,而不是每个发展项目都在。这是发展商和 LPPSA 之间的特定安排,从价钱上看不出来,所以我们会一个项目一个项目去确认,给你书面答覆,而不是用猜的。
差别比一般人想的大很多。有些项目只包 SPA 律师费,有些加上贷款合约律师费,有些连杂费一起包,少数连 MOT 印花税都包 —— 而那是里面最大的一笔。同一条街上的两个项目可以拆得完全相反,所以别听一句「包律师费」就算了,要他们一项一项列出来。
很多新盘写进 SPA 的价钱比你实际付的高,因为发展商给了回扣。这件事很重要,因为银行是按 SPA 那个数字放贷,不是按净价,所以它会改变你要贷多少、要拿多少现金出来。我们会在你签任何东西之前,把两个数字都摆在你面前,而不是签完才说。
现房你可以走进去看,能比较早入住,也能拿附近真正成交过的价钱来衡量。新盘通常每平方尺便宜一些,有缺陷保固期,发展商也常承担一部分入场成本,但你要等两到三年,而且是看着图买。没有一个答案适合所有人,所以两种我们都放。